 Trang thông tin điện tử tổng hợp
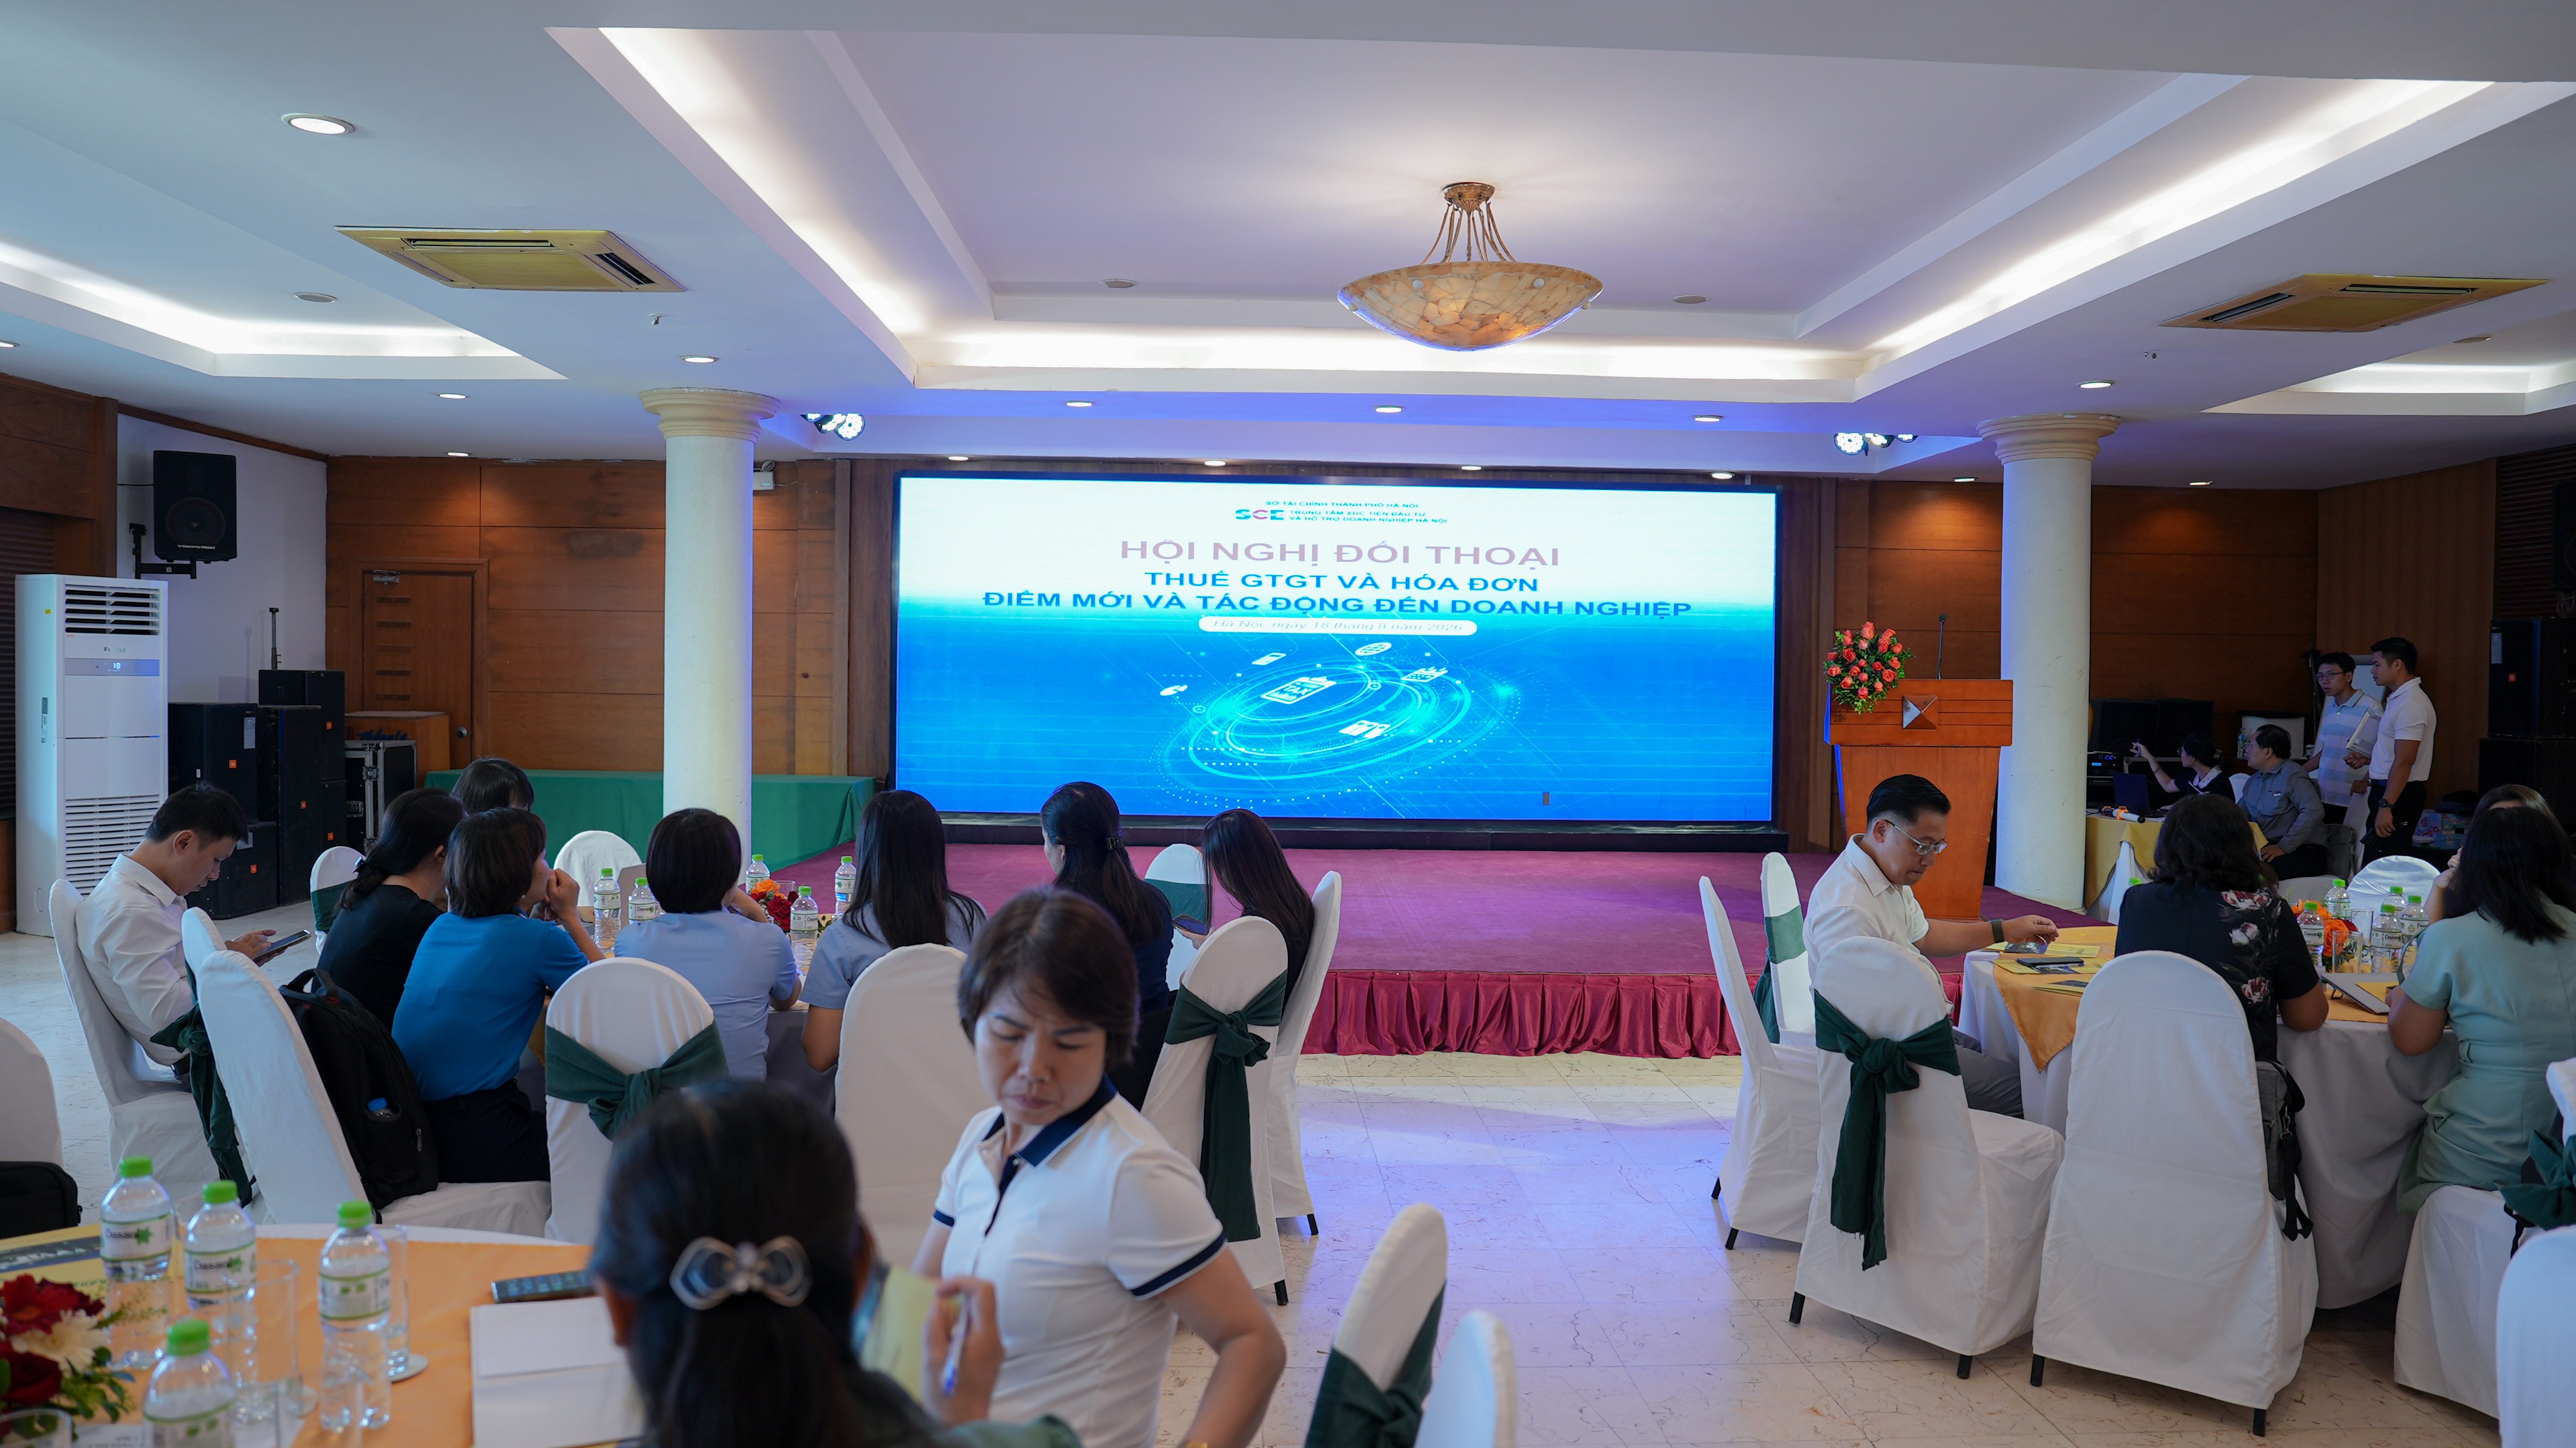
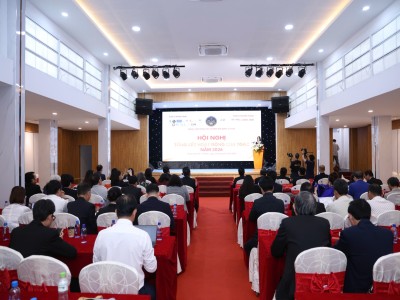
Hàng loạt điều chỉnh lớn trong khung khổ pháp lý về thuế giá trị gia tăng (GTGT), quản lý thuế và hóa đơn điện tử áp dụng trong năm 2026 đang tạo ra bước ngoặt quan trọng trong quản lý tài chính doanh nghiệp. Tại Hội nghị đối thoại do Trung tâm Xúc tiến đầu tư và Hỗ trợ doanh nghiệp Hà Nội phối hợp cùng Hội Tư vấn Thuế Việt Nam (VTCA) tổ chức mới đây, các chuyên gia đã làm rõ những điểm thay đổi then chốt và khuyến nghị các giải pháp cấp thiết để người nộp thuế chủ động thích ứng.
Thay đổi kỳ kê khai và chuẩn hóa hệ thống chỉ tiêu tờ khai
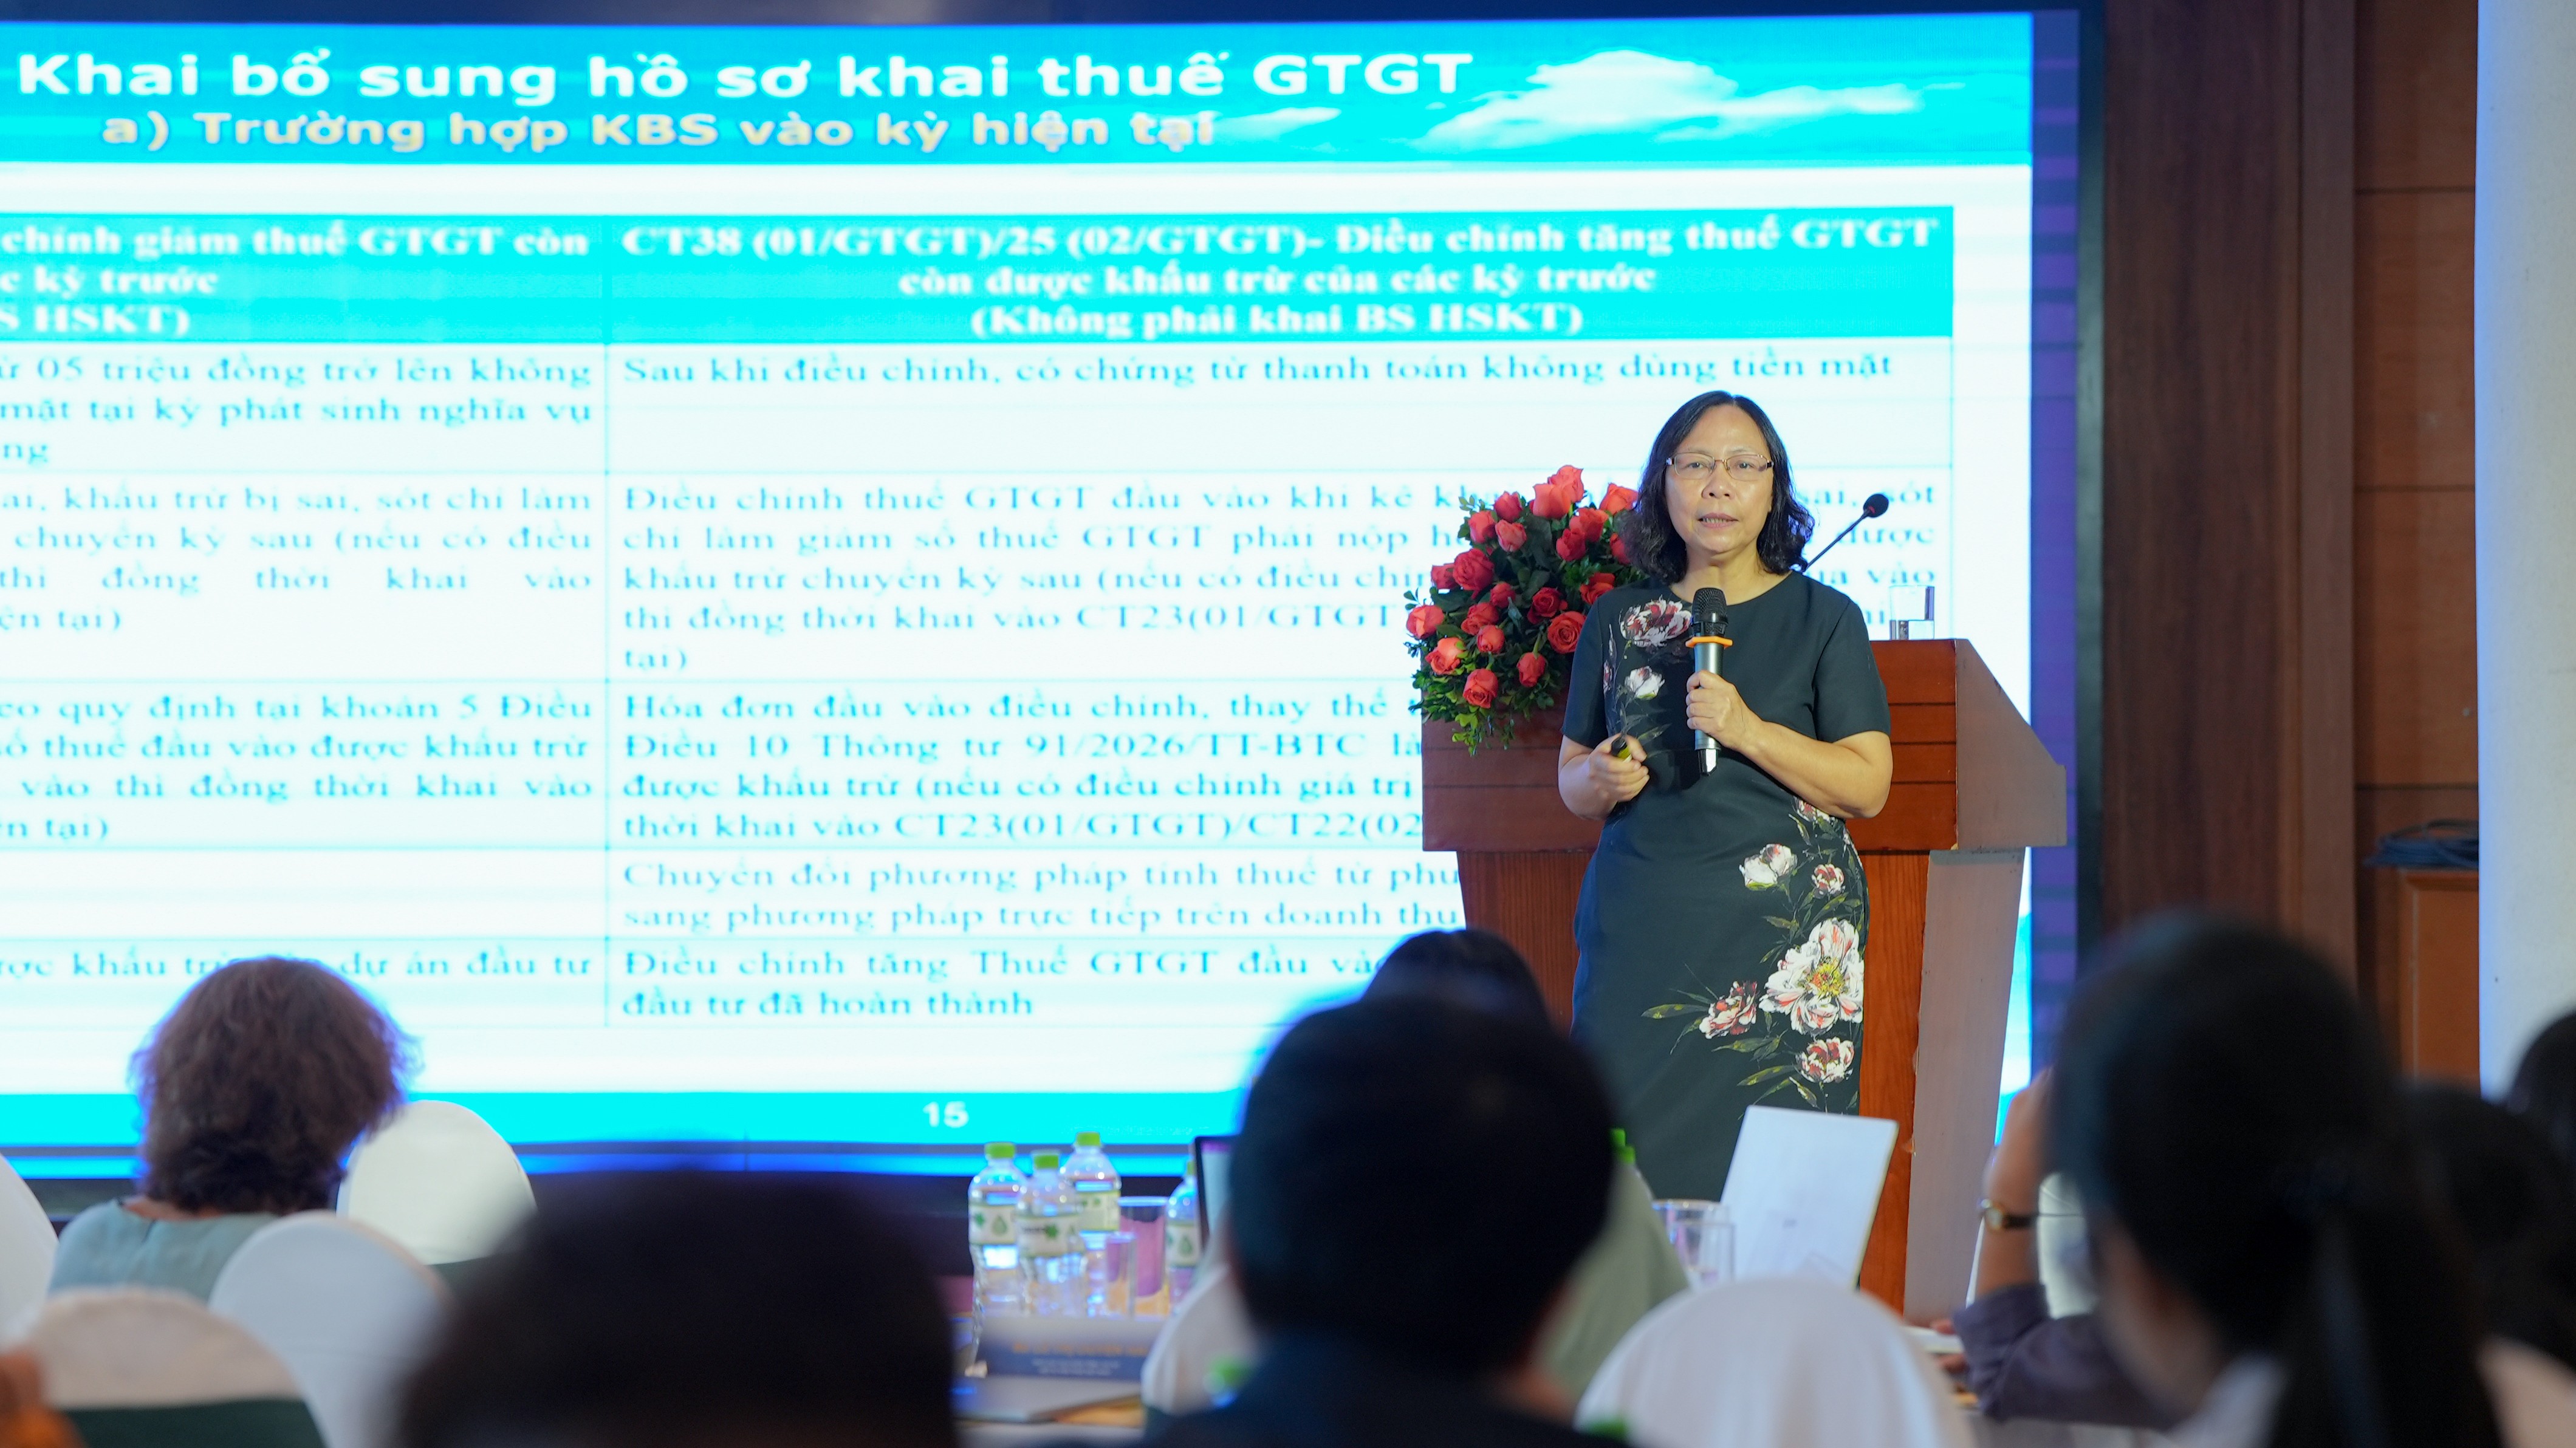
Theo ThS. Lê Thị Duyên Hải – Phó Chủ tịch kiêm Tổng thư ký VTCA, nguyên Vụ trưởng Vụ Kê khai và Kế toán thuế thuộc Tổng cục Thuế, các quy định mới tại Nghị định 252/2026/NĐ-CP và Thông tư 89/2026/TT-BTC đã xác lập lại nguyên tắc kê khai cùng chu kỳ tính thuế.
Về kỳ kê khai thuế, doanh nghiệp mới bắt đầu hoạt động kinh doanh được lựa chọn khai thuế theo quý trong năm đầu tiên. Nếu doanh thu của năm dương lịch mới bắt đầu này đạt trên 50 tỷ đồng (kể cả thời gian hoạt động thực tế chưa đủ 12 tháng), từ tháng 1 của năm tiếp theo doanh nghiệp bắt buộc phải chuyển sang khai thuế theo tháng, thay vì chờ đủ 12 tháng của năm trước liền kề như quy định trước đây. Trường hợp kê khai bổ sung làm tăng doanh thu năm vượt 50 tỷ đồng, người nộp thuế phải nộp lại hồ sơ khai theo tháng của các quý trước đó để thay thế hồ sơ quý đã nộp và nộp tiền chậm nộp phát sinh mà không bị phạt vi phạm hành chính chậm nộp tờ khai.
Về mẫu biểu, Tờ khai 01/GTGT đã bổ sung riêng chỉ tiêu [32b] để phản ánh hàng hóa, dịch vụ bán ra không tính vào giá tính thuế GTGT. Khoản này bao gồm tiền sử dụng đất được trừ trong chuyển nhượng bất động sản, tiền trả thưởng trong kinh doanh ca-si-nô hoặc đặt cược, chi phí vé máy bay và ăn nghỉ tại nước ngoài của dịch vụ lữ hành trọn gói, cùng các khoản thu bồi thường hoặc thu hộ không thuộc diện lập hóa đơn tính thuế.
Quy trình xử lý thủ tục hành chính điện tử cũng được tinh gọn khi cơ quan thuế chính thức bỏ việc gửi liên tiếp hai thông báo tiếp nhận và chấp nhận. Hệ thống hiện nay chỉ gửi một Thông báo tiếp nhận hồ sơ, chứng từ điện tử theo mẫu 01/TB-TĐT chậm nhất trong 01 ngày làm việc (hoặc 03 ngày làm việc đối với hồ sơ hoàn thuế, miễn giảm thuế), làm căn cứ pháp lý xác định thời hạn giải quyết thủ tục.
Bên cạnh đó, nhiều thủ tục giải quyết hoàn thuế đối với hàng hóa xuất khẩu và dự án đầu tư ghi nhận những đổi mới căn bản nhằm tháo gỡ thanh khoản cho doanh nghiệp.
Điểm cải cách đầu tiên là việc tích hợp hồ sơ đề nghị hoàn thuế trực tiếp vào tờ khai. Doanh nghiệp không còn phải nộp riêng Giấy đề nghị hoàn trả khoản thu ngân sách nhà nước theo mẫu 01/HT như trước. Thay vào đó, hồ sơ hoàn thuế được nộp qua Phụ lục 01-8/GTGT đính kèm Tờ khai 01/GTGT hoặc 02/GTGT, đòi hỏi doanh nghiệp phải chuẩn bị đầy đủ hồ sơ và bảng kê hóa đơn mua vào hợp lệ ngay tại thời điểm gửi tờ khai.
Đặc biệt, Thông tư 89/2026/TT-BTC đã cho phép phân loại đồng thời một hồ sơ hoàn thuế. Phần số tiền thuế đủ điều kiện và không có rủi ro sẽ được giải quyết hoàn thuế trước, trong khi phần có dấu hiệu rủi ro cao sẽ tách riêng để kiểm tra trước khi đưa ra quyết định. Quy định mới này xóa bỏ sự chậm trễ của cơ chế cũ vốn chuyển toàn bộ hồ sơ sang diện kiểm tra trước chỉ vì một vài hóa đơn rủi ro, qua đó giúp doanh nghiệp sớm thu hồi dòng vốn lưu động.
Thời hạn giải quyết kiểm tra hoàn thuế cũng được ấn định chặt chẽ. Cơ quan thuế phải ban hành quyết định kiểm tra chậm nhất 10 ngày kể từ ngày nhận hồ sơ. Thời gian kiểm tra tối đa là 30 ngày (trường hợp phức tạp gia hạn không quá 30 ngày) và quyết định hoàn thuế hoặc không hoàn thuế phải ban hành chậm nhất 10 ngày kể từ khi kết thúc kiểm tra. Quy định chờ kết quả xác minh kéo dài từ cơ quan công an cũng đã được bãi bỏ nhằm đảm bảo nguyên tắc đủ điều kiện đến đâu hoàn trả đến đó.
Bỏ xuất hóa đơn tiền cọc dịch vụ và siết chặt kiểm soát rủi ro
Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC mang lại nhiều điểm tháo gỡ quan trọng song cũng nâng cao chuẩn mực giám sát hóa đơn điện tử.
Một trong những điều chỉnh đáng chú ý nhất là doanh nghiệp không phải phát hành hóa đơn điện tử khi nhận tiền đặt cọc theo quy định của Bộ luật Dân sự nhằm bảo đảm thực hiện hợp đồng cung cấp dịch vụ. Doanh nghiệp chỉ xuất hóa đơn và kê khai thuế GTGT, TNDN tại thời điểm hoàn thành dịch vụ hoặc nghiệm thu theo từng công đoạn. Trường hợp khách hủy dịch vụ dẫn đến việc doanh nghiệp giữ lại tiền cọc thì khoản tiền này được xác định là tiền bồi thường vi phạm hợp đồng, không chịu thuế GTGT nhưng phải tính vào thu nhập chịu thuế TNDN.
Thủ tục xử lý sai sót trên hóa đơn cũng được giảm tải đáng kể. Khi hóa đơn có sai sót về các nội dung khác nhưng không sai mã số thuế, số tiền, thuế suất, tiền thuế hoặc tên hàng hóa, người bán chỉ cần gửi thông báo cho người mua mà không phải xuất hóa đơn thay thế hay điều chỉnh. Đồng thời, bên mua được bảo vệ quyền lợi khấu trừ khi người bán xuất hóa đơn sai thời điểm, miễn là giao dịch mua bán có thật và đáp ứng đầy đủ điều kiện luật định.
Ở chiều ngược lại, cơ quan thuế siết chặt kiểm soát gian lận thông qua yêu cầu xác thực sinh trắc học khi doanh nghiệp thay đổi thông tin đăng ký hóa đơn điện tử. Cơ quan quản lý đồng thời áp dụng bộ 191 tiêu chí rủi ro cao để tự động từ chối đăng ký hoặc tạm ngừng sử dụng hóa đơn đối với các đơn vị có người đại diện từng vi phạm gian lận hóa đơn, thuộc diện giao dịch đáng ngờ theo Luật Phòng chống rửa tiền, hoặc có địa chỉ trụ sở không có thật, đặt tại căn hộ chung cư không đúng quy định.
Tuy nhiên, để tránh bị động trước cơ chế giám sát số hóa của ngành thuế, các chuyên gia tại hội thảo cũng doanh nghiệp cần chủ động rà soát quy trình quản trị nội bộ qua ba nhóm giải pháp.
Thứ nhất, rà soát lại các mẫu hợp đồng dịch vụ và quy chế đặt cọc. Bộ phận kinh doanh và kế toán cần phối hợp làm rõ bản chất pháp lý của khoản tiền nhận trước là tiền đặt cọc theo Bộ luật Dân sự hay tiền ứng trước thanh toán để xác định chính xác thời điểm lập hóa đơn, tránh bị xử phạt chậm xuất hóa đơn.
Thứ hai, chuẩn hóa dữ liệu kế toán và sẵn sàng hồ sơ chứng từ. Các đơn vị xuất khẩu hoặc có dự án đầu tư cần rà soát tính hợp pháp của bảng kê hóa đơn mua vào trước khi gửi tờ khai thuế. Kế toán cũng cần cập nhật kịp thời các chỉ tiêu [32a] và [32b] để phản ánh chuẩn xác doanh thu không chịu thuế cũng như các khoản giảm trừ hợp lệ.
Thứ ba, chủ động thẩm định và sàng lọc rủi ro từ chuỗi cung ứng. Do cơ quan thuế có thể tự động ngừng tiếp nhận hóa đơn của người nộp thuế rủi ro cao mà không cần thông báo trước, doanh nghiệp cần thường xuyên tra cứu tình trạng hoạt động của đối tác trên Cổng thông tin hóa đơn điện tử. Việc lưu trữ đầy đủ hồ sơ giao nhận hàng hóa và chứng từ thanh toán không dùng tiền mặt là cơ sở vững chắc nhất để bảo vệ quyền khấu trừ thuế GTGT và chi phí được trừ khi quyết toán thuế.
Nguồn: DNKTX
Báo cáo Relentless Defense 2026 do Cisco vừa công bố cho thấy 95% tổ chức tại Việt Nam từng bị tấn công mạng trong 12 tháng qua, hơn 40% vụ việc có "dấu vân tay" của trí tuệ nhân tạo (AI).
Việc triển khai hóa đơn điện tử đang đặt ra yêu cầu về thời gian, nhân lực và chi phí tuân thủ đối với hộ kinh doanh. Trong khi đó, chính sách thuế mới cũng làm rõ quyền lợi giảm thuế giá trị gia tăng (VAT) đối với những cơ sở có doanh thu không vượt ngưỡng 1 tỷ đồng mỗi năm nếu đáp ứng đủ điều kiện.
Sáng ngày 24/10/2026, Trung tâm Trọng tài Thương mại Quốc tế TGAC tổ chức Lễ tổng kết hoạt động năm 2026, đánh giá kết quả thực hiện nhiệm vụ trong giai đoạn từ ngày 25/10/2025 đến ngày 24/10/2026, đồng thời đề ra phương hướng, nhiệm vụ trọng tâm trong thời gian tới.
Nhằm góp phần giảm chi phí đầu vào và bảo vệ môi trường, giai đoạn 2026-2030, Hội Nông dân tỉnh Nghệ An đặt mục tiêu vận động, hướng dẫn nông dân sản xuất khoảng 80.000-100.000 tấn phân bón hữu cơ vi sinh mỗi năm từ phế phẩm, phụ phẩm nông nghiệp.
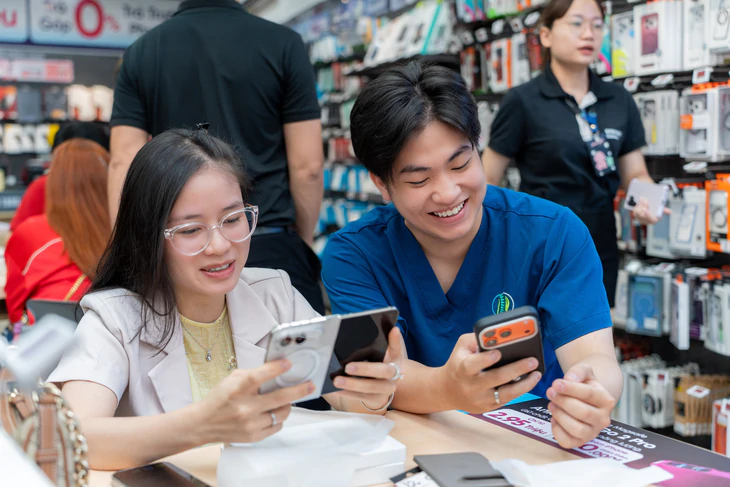
Sáng 23-10, chiếc smartphone màn hình gập đầu tiên của Apple - iPhone Duo - đã chính thức được các đại lý ủy quyền chính thức của Apple (AAR) tại Việt Nam mở bán và bàn giao tới những khách hàng đặt trước.
 0909299288
 phapluat.dnvn@gmail.com


