 Trang thông tin điện tử tổng hợp
Cục Thuế yêu cầu toàn ngành triển khai đồng bộ Nghị định 141/2026/NĐ-CP, trong đó điều chỉnh chính sách thuế đối với hộ kinh doanh và doanh nghiệp, áp dụng từ ngày 01/01/2026.

Ngay sau khi Chính phủ ban hành Nghị định số 141/2026/NĐ-CP sửa đổi, bổ sung một số quy định liên quan đến chính sách thuế đối với hộ kinh doanh, cá nhân kinh doanh và thuế thu nhập doanh nghiệp, Cục Thuế đã nhanh chóng phát đi Công điện số 11/CĐ-CT nhằm yêu cầu toàn ngành triển khai thống nhất, đồng bộ trên phạm vi cả nước.
Theo nội dung công điện, Nghị định 141/2026 được Chính phủ ban hành ngày 29/4/2026, trong đó điều chỉnh và cập nhật một số nội dung của Nghị định 68/2026/NĐ-CP và Nghị định 320/2025/NĐ-CP. Các quy định mới tập trung vào việc hoàn thiện cơ chế quản lý thuế đối với hộ, cá nhân kinh doanh cũng như chính sách thuế thu nhập doanh nghiệp. Nghị định chính thức có hiệu lực từ ngày 01/01/2026, tạo cơ sở pháp lý quan trọng cho việc điều chỉnh ngưỡng doanh thu và mở rộng các trường hợp được miễn, giảm thuế.
Trước yêu cầu triển khai gấp rút, Cục Thuế đề nghị thủ trưởng cơ quan thuế các cấp chủ động tổ chức phổ biến, quán triệt nội dung Nghị định đến toàn thể công chức thuế cũng như người nộp thuế. Đồng thời, các đơn vị cần chuẩn bị đầy đủ điều kiện về nghiệp vụ, công nghệ và quy trình để đảm bảo việc thực thi diễn ra thống nhất, không gây gián đoạn trong quá trình quản lý thuế.
Một trong những điểm thay đổi quan trọng được nhấn mạnh là việc điều chỉnh ngưỡng doanh thu không chịu thuế giá trị gia tăng và thuế thu nhập cá nhân đối với hộ, cá nhân kinh doanh. Cụ thể, mức doanh thu này được nâng từ 500 triệu đồng lên 1 tỷ đồng mỗi năm. Sự điều chỉnh này được áp dụng tại nhiều điều khoản liên quan trong Nghị định 68/2026/NĐ-CP, qua đó mở rộng đáng kể phạm vi đối tượng không phải nộp hai loại thuế nêu trên, góp phần giảm áp lực tài chính cho nhóm kinh doanh nhỏ lẻ.
Song song với đó, Nghị định 141/2026 cũng bổ sung quy định mới tại Nghị định 320/2025/NĐ-CP về thuế thu nhập doanh nghiệp. Theo đó, một khoản thu nhập mới được đưa vào diện miễn thuế là thu nhập của doanh nghiệp, tổ chức thành lập theo pháp luật Việt Nam nếu có tổng doanh thu trong năm không vượt quá 1 tỷ đồng. Quy định này được đánh giá là bước điều chỉnh đáng chú ý, hướng đến việc hỗ trợ các doanh nghiệp siêu nhỏ và các tổ chức có quy mô hoạt động hạn chế.
Bên cạnh các nội dung điều chỉnh chính sách, Công điện số 11/CĐ-CT cũng đưa ra hướng dẫn cụ thể về cơ chế chuyển tiếp nhằm đảm bảo quyền lợi cho người nộp thuế trong giai đoạn chuyển đổi chính sách. Đối với hộ kinh doanh và cá nhân kinh doanh đã kê khai, nộp thuế theo quy định cũ nhưng có doanh thu thực tế không vượt quá 1 tỷ đồng, cơ quan thuế sẽ thực hiện xử lý số thuế đã nộp theo quy định tại Nghị định 68/2026, bảo đảm tính thống nhất và tránh thiệt hại cho người nộp thuế.
Đối với doanh nghiệp, trường hợp đã thực hiện tạm nộp thuế thu nhập doanh nghiệp trong quý I của năm 2026 nhưng dự kiến tổng doanh thu cả năm không vượt ngưỡng 1 tỷ đồng thì không phải tiếp tục tạm nộp trong các quý tiếp theo. Số thuế đã nộp thừa sẽ được xử lý theo hướng bù trừ hoặc hoàn trả theo đúng quy định pháp luật về quản lý thuế, nhằm đảm bảo tính minh bạch và công bằng trong thực hiện nghĩa vụ thuế.
Một nội dung chuyển tiếp khác đáng chú ý liên quan đến kỳ tính thuế năm 2025 kéo dài sang năm 2026. Theo đó, nếu doanh nghiệp đáp ứng điều kiện theo Nghị định 141/2026 thì phần thu nhập phát sinh từ ngày 01/01/2026 đến hết kỳ tính thuế năm 2025 sẽ được miễn thuế thu nhập doanh nghiệp. Việc xác định số thuế được miễn sẽ căn cứ trên tổng số thuế phải nộp của cả năm chia bình quân theo tháng, sau đó nhân với số tháng thuộc năm dương lịch 2026 trong kỳ tính thuế. Từ năm 2026 trở đi, việc miễn giảm sẽ được áp dụng thống nhất theo quy định mới của Nghị định 141.
Nguồn: DNKTX
Từ ngày 18/9 đến 26/9/2026, Liên hoan Phim Tài liệu Châu Âu - Việt Nam lần thứ 16 diễn ra đồng thời tại Hà Nội và TP Hồ Chí Minh, giới thiệu miễn phí 20 tác phẩm tài liệu đến từ Việt Nam và nhiều quốc gia châu Âu.
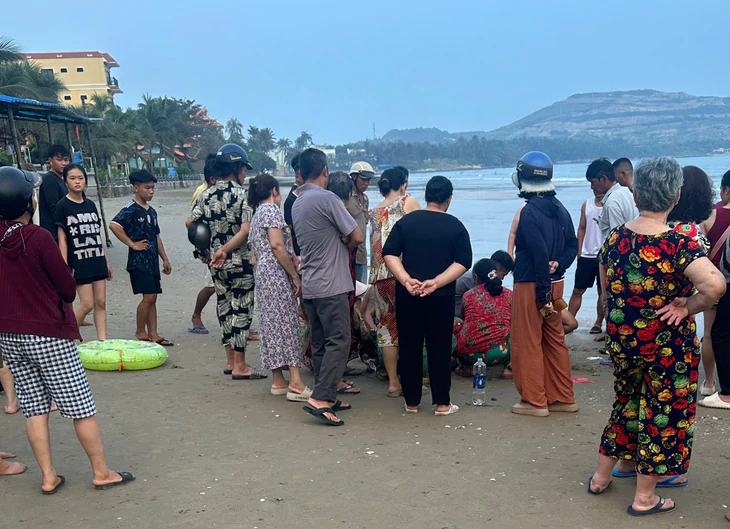
Theo thông tin ban đầu, vụ đuối nước xảy ra lúc chiều 14-9 tại một bãi tắm khu vực Hòn Rơm - Mũi Né, tổ dân phố 6, phường Mũi Né, tỉnh Lâm Đồng (Bình Thuận cũ).
Tổng thống Donald Trump nói sẽ không phản đối các hãng xe Trung Quốc xây nhà máy tại Mỹ, bất chấp phản đối từ giới lập pháp và doanh nghiệp.
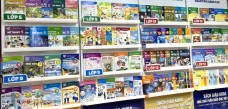
Trong năm học 2026–2027, Bộ Giáo dục và Đào tạo xác định tiếp tục rà soát, hoàn thiện chương trình giáo dục phổ thông và điều chỉnh sách giáo khoa theo yêu cầu mới, trong đó chú trọng ngoại ngữ, giáo dục STEM, năng lực số và ứng dụng trí tuệ nhân tạo (AI).
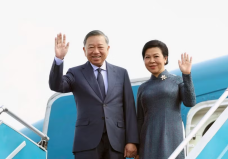
Nhân dịp thăm cấp Nhà nước tới Liên bang Nga theo lời mời của Tổng thống Liên bang Nga Vladimir Putin, Tổng Bí thư Ban Chấp hành Trung ương Đảng Cộng sản Việt Nam, Chủ tịch nước Cộng hòa Xã hội chủ nghĩa Việt Nam Tô Lâm đã trả lời phỏng vấn của Hãng thông tấn TASS của Nga.

 0909299288
 phapluat.dnvn@gmail.com


