 Trang thông tin điện tử tổng hợp
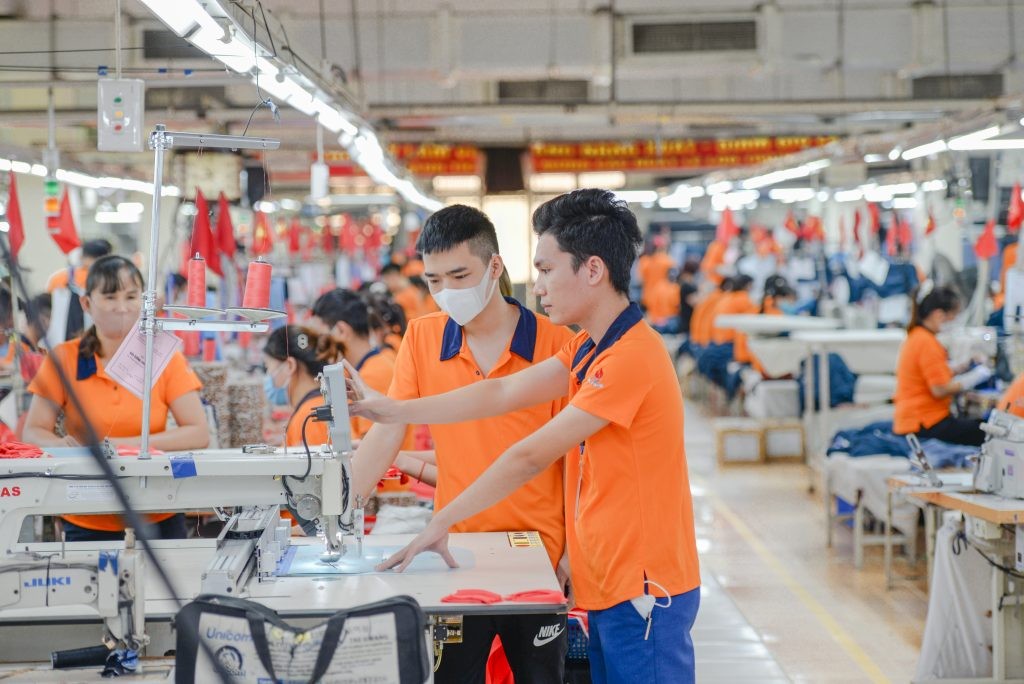
Chính sách giảm 30% thuế TNDN trong năm 2026 và 2027 hướng tới doanh nghiệp có doanh thu không quá 10 tỷ đồng mỗi năm. Tuy nhiên, doanh nghiệp cần căn cứ doanh thu thực tế và đáp ứng đầy đủ các điều kiện để được hưởng mức giảm thuế theo quy định.
Doanh thu được xác định thế nào?
Bộ Tài chính đang lấy ý kiến đối với dự thảo Nghị định quy định chi tiết Nghị quyết số 43/2026/QH16 về giảm thuế thu nhập cá nhân (TNCN) và thuế thu nhập doanh nghiệp (TNDN) trong hai năm 2026 và 2027. Một trong những nội dung đáng chú ý là chính sách giảm 30% thuế TNDN dành cho nhóm doanh nghiệp có quy mô doanh thu không quá 10 tỷ đồng/năm.
Theo dự thảo, chính sách áp dụng với doanh nghiệp được thành lập và hoạt động theo Luật Doanh nghiệp; tổ chức thành lập theo Luật Hợp tác xã; đơn vị sự nghiệp cùng các tổ chức khác được thành lập theo quy định pháp luật Việt Nam, có hoạt động sản xuất, kinh doanh và phát sinh thu nhập.
Doanh nghiệp đáp ứng điều kiện sẽ được giảm 30% số thuế TNDN phải nộp của kỳ tính thuế tương ứng trong năm 2026 và 2027. Đối với trường hợp đang được hưởng các chính sách ưu đãi thuế TNDN khác, tỷ lệ giảm 30% được tính trên số thuế phải nộp sau khi đã trừ phần thuế được hưởng ưu đãi theo quy định.
Để xác định doanh nghiệp có thuộc diện được giảm thuế hay không, mức doanh thu 10 tỷ đồng là tiêu chí quan trọng nhất. Theo dự thảo, doanh thu làm căn cứ không chỉ giới hạn ở hoạt động bán hàng hay cung cấp dịch vụ mà còn bao gồm doanh thu từ hoạt động tài chính và các khoản thu nhập khác.
Các khoản giảm trừ doanh thu theo quy định không được tính vào doanh thu làm căn cứ xác định điều kiện hưởng chính sách. Với doanh nghiệp có đơn vị phụ thuộc hoặc địa điểm kinh doanh, doanh thu của những đơn vị này cũng được tính vào tổng doanh thu thể hiện trên báo cáo tài chính tổng hợp năm. Quy định này đồng nghĩa doanh nghiệp không thể chỉ căn cứ vào doanh thu của riêng trụ sở chính để xác định điều kiện hưởng ưu đãi nếu đang có các đơn vị phụ thuộc hoặc địa điểm kinh doanh phát sinh doanh thu.
Một điểm khác được dự thảo đặt ra nhằm hạn chế tình trạng chia nhỏ quy mô doanh nghiệp để hưởng chính sách. Theo đó, trường hợp doanh nghiệp được hình thành từ việc chia, tách sau khi Nghị quyết số 43/2026/QH16 có hiệu lực nhưng tổng doanh thu năm của các doanh nghiệp sau chia, tách vượt 10 tỷ đồng thì không thuộc diện được giảm thuế theo quy định.
Nghị quyết số 43/2026/QH16 có hiệu lực từ ngày 24/8/2026 và chính sách giảm thuế được áp dụng đối với các kỳ tính thuế năm 2026 và 2027. Dự thảo Nghị định của Bộ Tài chính nhằm cụ thể hóa các điều kiện cũng như cách thức để doanh nghiệp thực hiện chính sách này.
Có thể tạm tính giảm thuế nhưng phải quyết toán lại
Dự thảo cho phép doanh nghiệp chủ động xác định khoản thuế được giảm trong quá trình tạm nộp thuế TNDN theo quý. Cụ thể, nếu dự kiến doanh thu của năm không vượt quá 10 tỷ đồng, doanh nghiệp có thể tự xác định số thuế được giảm tương ứng. Tuy nhiên, đây mới chỉ là mức giảm tạm tính. Khi kết thúc kỳ tính thuế, doanh nghiệp phải dựa trên doanh thu thực tế để xác định lại việc có đáp ứng điều kiện hưởng chính sách hay không.
Trong trường hợp doanh thu thực tế vượt 10 tỷ đồng, doanh nghiệp sẽ không còn đủ điều kiện hưởng mức giảm 30%. Khi đó, doanh nghiệp phải kê khai và nộp bổ sung phần thuế đã được giảm trước đó. Phần thuế phải nộp bổ sung do xác định lại điều kiện giảm thuế không bị tính tiền chậm nộp theo quy định được nêu trong dự thảo.
Ở chiều ngược lại, nếu doanh nghiệp thực hiện khai bổ sung hoặc qua quá trình thanh tra, kiểm tra, kiểm toán dẫn đến số thuế phải nộp giảm xuống, số thuế được giảm cũng được điều chỉnh tương ứng. Trường hợp phát sinh số thuế nộp thừa, việc xử lý được thực hiện theo các quy định hiện hành về quản lý thuế.
Dự thảo cũng tính đến trường hợp doanh nghiệp mới thành lập hoặc có kỳ tính thuế đầu tiên, kỳ tính thuế cuối cùng ngắn hơn 3 tháng và được cộng vào kỳ tính thuế của năm 2026 hoặc 2027 để hình thành một kỳ tính thuế TNDN. Khi đó, việc xác định doanh thu và số thuế được giảm được thực hiện trên cơ sở quy đổi theo 12 tháng của kỳ tính thuế.
Không chỉ doanh nghiệp, chính sách giảm thuế còn được mở rộng sang hộ kinh doanh và cá nhân kinh doanh. Theo dự thảo, hộ và cá nhân kinh doanh có doanh thu không quá 10 tỷ đồng/năm, đồng thời đáp ứng các điều kiện theo quy định, cũng được giảm 30% thuế TNCN trong năm 2026 và 2027.
Nguồn: DNKTX
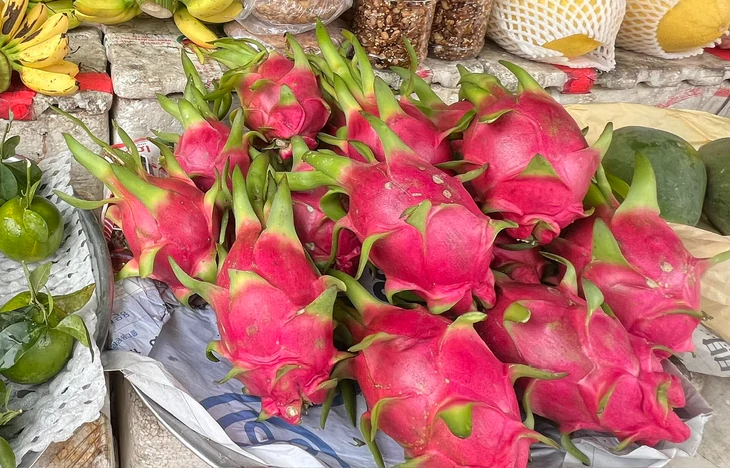
Giá thanh long tại miền Tây phục hồi sau thời gian giảm sâu, trong khi nhiều loại rau tại TP.HCM tăng mạnh do nguồn cung sụt giảm. Giá nhiều loại gia vị như hành tím, tỏi Lý Sơn, tiêu đen duy trì ở mức cao do chưa vào mùa thu hoạch chính vụ.
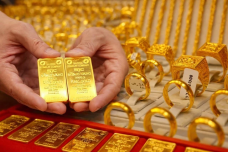
Giá vàng hôm nay 6/10/2026 ghi nhận ở thị trường trong nước, giá vàng miếng ổn định, giá vàng nhẫn đi ngang và tăng, giảm tùy thương hiệu; giá vàng thế giới tăng nhẹ.
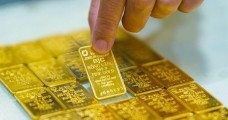
Giá vàng hôm nay 5/10/2026 ghi nhận thị trường trong nước, giá vàng nhẫn và vàng miếng đồng loạt đứng yên ở cả hai chiều.
PNJ dự kiến chào bán riêng lẻ tối đa 550 triệu cổ phiếu, trong đó 60% nguồn vốn huy động dành cho kế hoạch kinh doanh gắn với chính sách thu đổi hàng hóa mới điều chỉnh.
Sau chuỗi ngày đi xuống, giá vàng trong nước sáng 30/9 bất ngờ đảo chiều tăng mạnh tới 2,5 triệu đồng/lượng, bạc phục hồi nhẹ, tỷ giá USD hạ nhiệt.
 0909299288
 phapluat.dnvn@gmail.com


